
2026年衛星IoT供應鏈動態:融入既有通訊體系,價值向終端與服務延伸
摘要
衛星物聯網正由專用衛星通訊服務,逐步走向與地面網路、IoT終端與產業服務體系融合。隨著低軌衛星、3GPP NTN與D2D發展,產業競爭也由星座建置延伸至頻譜、終端與供應鏈整合。本篇報告將從大廠動態、供應鏈、垂直市場與區域市場切入,分析主要廠商布局與價值鏈變化,掌握衛星IoT未來的產業競爭方向。
一. 衛星商跨入電信體系,產業競爭由星座建設走向資源整合
二. 供應鏈持續向下游延伸,發射、地面網路與終端同步重構
三. 衛星連線加速融入既有產業場景,廠商競逐終端與服務入口
四. 全球衛星IoT加速分化,北美、歐洲與中國走出不同產業路徑
五. 拓墣觀點
圖一 全球衛星IoT主要廠商布局動態
圖二 衛星IoT地面段與連接服務布局
圖三 蜂巢式模組切入NTN,推動衛星IoT規模化
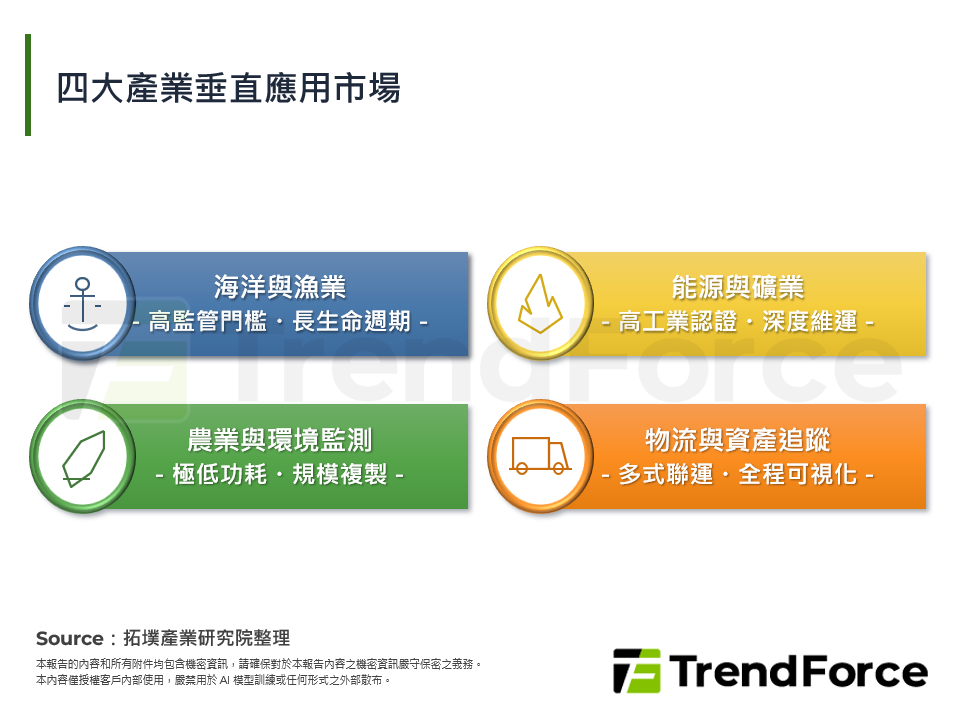
圖四 四大產業垂直應用市場
圖五 全球衛星IoT三大區域市場路徑比較