光通訊上游整合再起:大廠擴張版圖下,獨立廠商的轉型抉擇

摘要

隨著AI資料中心對頻寬、傳輸效率與能耗要求提高,運算與網通大廠正透過策略投資、併購與產能合作等方式,逐步向光通訊上游延伸。2025年12月~2026年3月NVIDIA陸續對Synopsys、CoreWeave、Coherent、Lumentum、Nebius與Marvell等廠商進行策略性投資,合計金額逾120億美元,顯示大廠對關鍵光電技術與供應能力的掌握已由採購關係延伸至資本與供應鏈層面;與此同時,CPO由分立式光模組走向光電整合,也同步提高技術與資本門檻。

台灣供應鏈主要集中於磊晶、CPO被動元件與模組組裝等專業製造環節,部分仍屬大廠尚未全面自建的供應鏈環節,短期直接替代風險相對有限,但若長期停留於代工角色,供應鏈地位與議價空間仍可能受到壓縮。2026~2027年CPO由驗證走向量產將是台灣廠商關鍵窗口,能否掌握具技術門檻與供應稀缺性的環節,並由製造供應進一步提升至產品與技術導入,將決定台灣廠商在下一階段供應鏈的競爭位置。

一. AI資料中心非光不可:光通訊上游整合浪潮再起
二. 產業結構質變:從分立元件到系統級整合
三. 獨立廠商的處境與抉擇
四. 台灣供應鏈的特殊處境與應對
五. 拓墣觀點

表一 2024年6月~2026年3月光通訊上游整合大事記
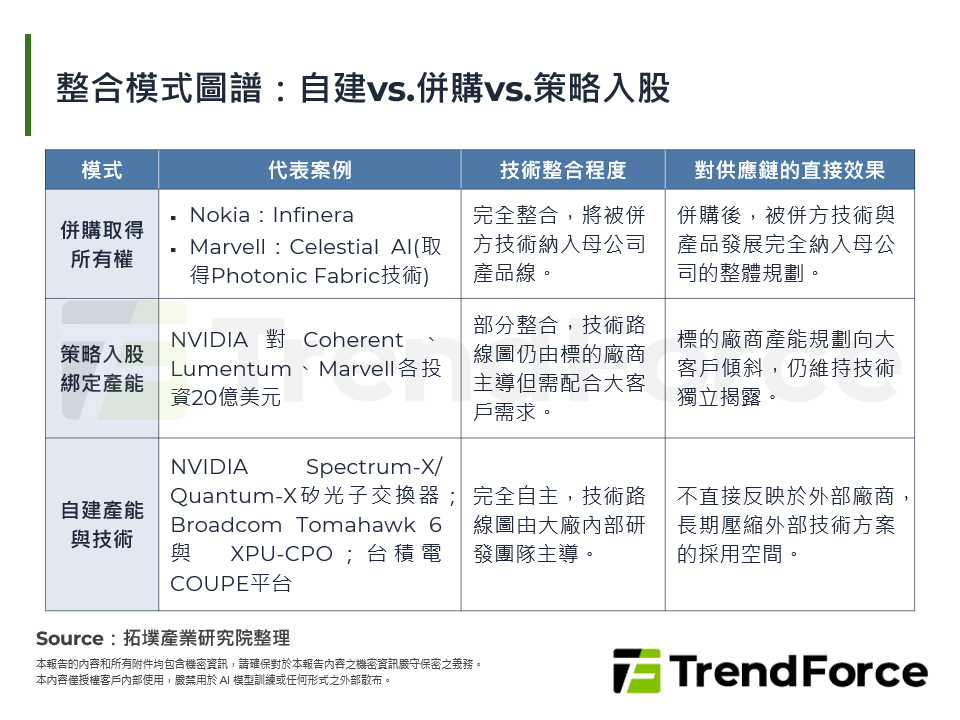
表二 整合模式圖譜:自建vs.併購vs.策略入股
表三 光收發模組市場競爭格局
表四 獨立廠商的4種策略選擇
表五 台灣供應鏈定位、角色與因應策略

 

光通訊上游整合再起:大廠擴張版圖下,獨立廠商的轉型抉擇

請輸入您的會員帳號與密碼,即可瀏覽全文

Login 如何購買 下載完整報告檔案 1.07MB PDF

會員專屬
您好,該資料屬會員權益方可瀏覽,您需成為會員且購買此產業項目權限才可觀看,詳細說明如下:
  • 拓墣產業研究院之「產業資料庫」為付費的會員服務,若您尚未具備會員身份,歡迎您申請加入或是與我們的客服聯絡瞭解。
  • 若您所屬公司機關已具有拓墣會員身份,並且設定予貴公司人員線上申請,請先行移至「申請會員帳號」填寫申請資料後送出,我們會儘快為您審核辦理。若未開放線上申請,請您詢問貴公司的承辦連絡人處理,謝謝。
  • 由於貴公司無採購此產業項目,因此您將無法瀏覽此篇文章,欲查詢貴公司所購買的產業項目明細,請至「會員權益」查詢,謝謝。
  • 客戶服務專線: 02 8978-6498 ext.822
    客戶服務信箱:

宣傳推廣

新聞稿

SpaceX採用Qualcomm 5G晶片方案,有望降低數萬座基地台部署成本

近日SpaceX與Qualcomm宣布簽訂多年期供應合約,未來SpaceX基地台將大量搭載 [...]

3Q26全球電視出貨年減3.6%,品牌搶攻Mini LED、RGB Mini LED等高階市場

根據TrendForce最新電視產業研究,2026年第三季因年底促銷旺季備貨需求逐步升溫, [...]

整機庫存堆高,部分PC OEM調整2027年記憶體採購策略

根據TrendForce最新記憶體產業研究,記憶體價格上漲超過一年,消費性電子產業成本壓力 [...]

Penguin Solutions出售Cree LED給私募股權公司,照明LED供應鏈格局受關注

Penguin Solutions於11月4日公告,已與私募股權公司Transom Cap [...]

DRAM高價常態化推升拆機料採用,預估2027年於手機占比達7-9%

根據TrendForce最新記憶體產業研究,由於Mobile DRAM合約價格持續上漲,促 [...]