
引擎不死,但規則已改:混動純電化改寫關鍵零組件發展重心
摘要
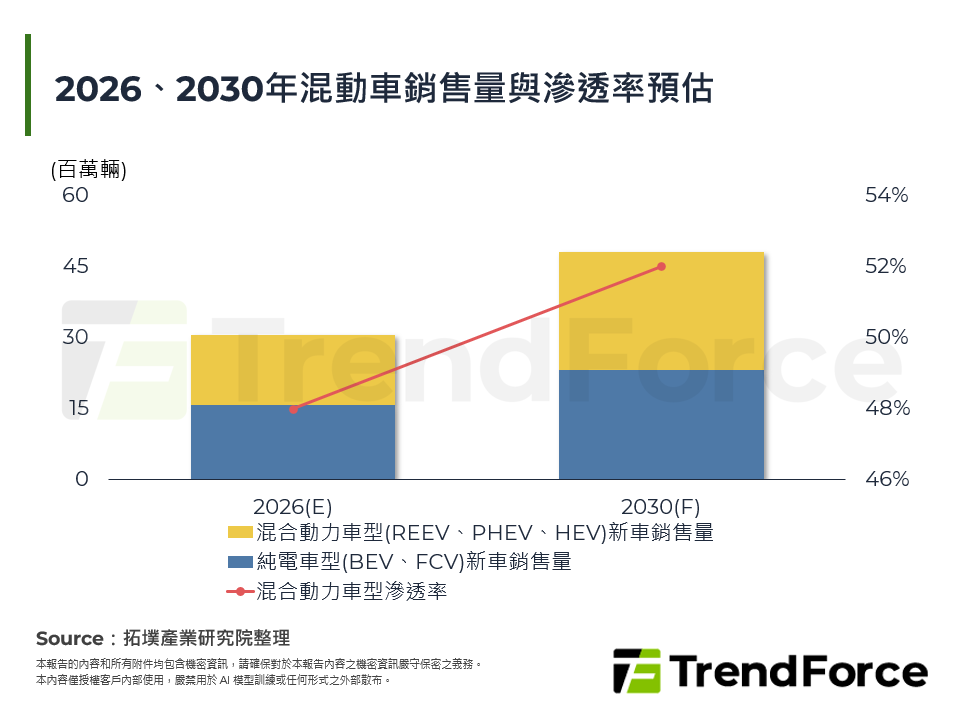
2026年全球汽車產業正經歷動力技術的結構性重組,混合動力車(以下簡稱混動車)在純電增速放緩、政策紅利調整與充電基建不均等因素交織下重返戰略核心,預估至2030年混動新車年銷售量將達2,500萬輛。混動車市場格局從日本「單極主導」走向多元競爭,而中國品牌以熱效率突破48%與「電驅優先」架構,挑戰日本「油主電輔」的傳統優勢;AI技術導入則重塑混動車競爭邊界。
在關鍵零組件方面,BMS從監控元件升級為決策核心,SiC(碳化矽)加速從純電向混動車型滲透。整體而言,混動車技術正推動關鍵零組件發展重心從機械加工轉向高附加價值的電氣與半導體領域,這場變革最終將催生一個更多元的電動車產業新生態。
一. 全球混動車市場格局
二. 混動技術的突破
三. AI運算重塑混動車智慧化競爭邊界
四. 關鍵零組件的技術革新與相關廠商布局
五. 拓墣觀點
圖一 2026、2030年混動車銷售量與滲透率預估
圖二 2026年第一季中國與日本HEV平均驅動電機功率對比
圖三 2024、2025、2026年第一季PHEV&REEV主驅逆變器裝機量與滲透率變化
圖四 2025、2026上半年全球HEV新車銷售量市場占比變化