
AI算力浪潮與地緣雙軌演進!2027年半導體設備競格全解析
摘要
受益於AI算力驟增與前沿邏輯微縮,前段WFE受埃米級和HBM、DRAM與NAND等記憶體驅動強勁,後段封測亦隨著CoWoS、SoIC與Hybrid Bonding迎來測試需求。面對歐美管制,中國則走「成熟製程擴產、後段封裝跳板與國產替代深水區」之雙軌模式分化發展。
一. 全球半導體設備市場格局
二. ATE暨測試鏈的技術與地緣卡位
三. 埃米微影路線分化與後段封裝爆發,端看中國自主化壁壘
四. 拓墣觀點
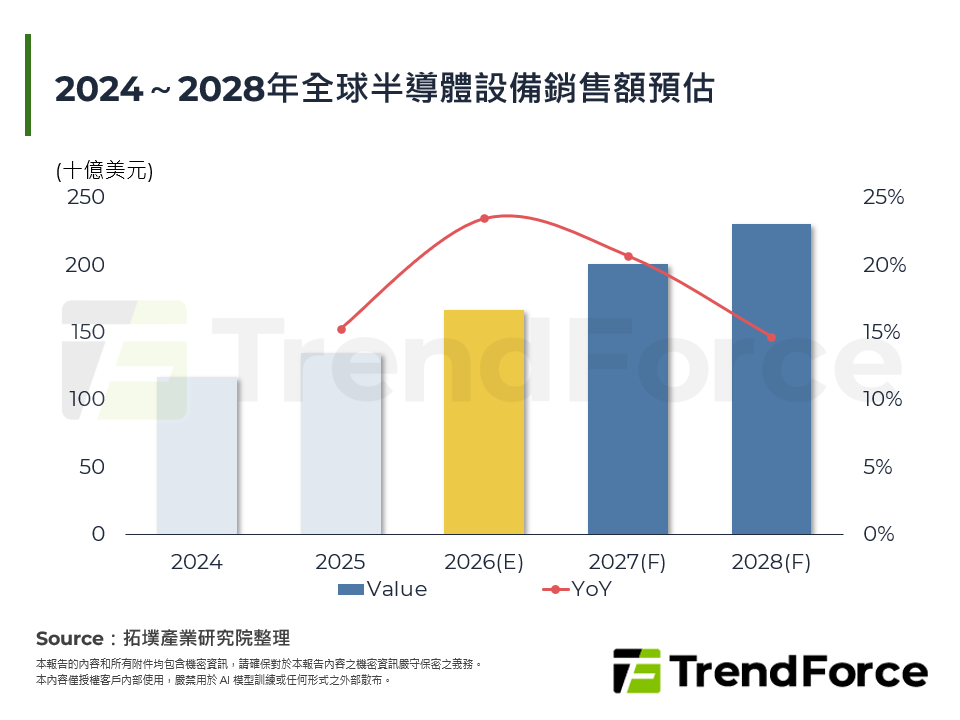
圖一 2024~2028年全球半導體設備銷售額預估
圖二 2024~2028年全球晶圓廠設備(WFE)市場銷售額預估
圖三 2024~2028年全球曝光設備市場預估
表一 Advantest、Teradyne與Cohu的市場機會與核心優勢
表二 Advantest與OpenLight合作之動機與目的
表三 中國在半導體設備破局解析(成熟規模、尖端內循環與封測)