
Intel玻璃基板實現No SeWaRe:TGV製程技術挑戰與關鍵供應鏈角色
摘要
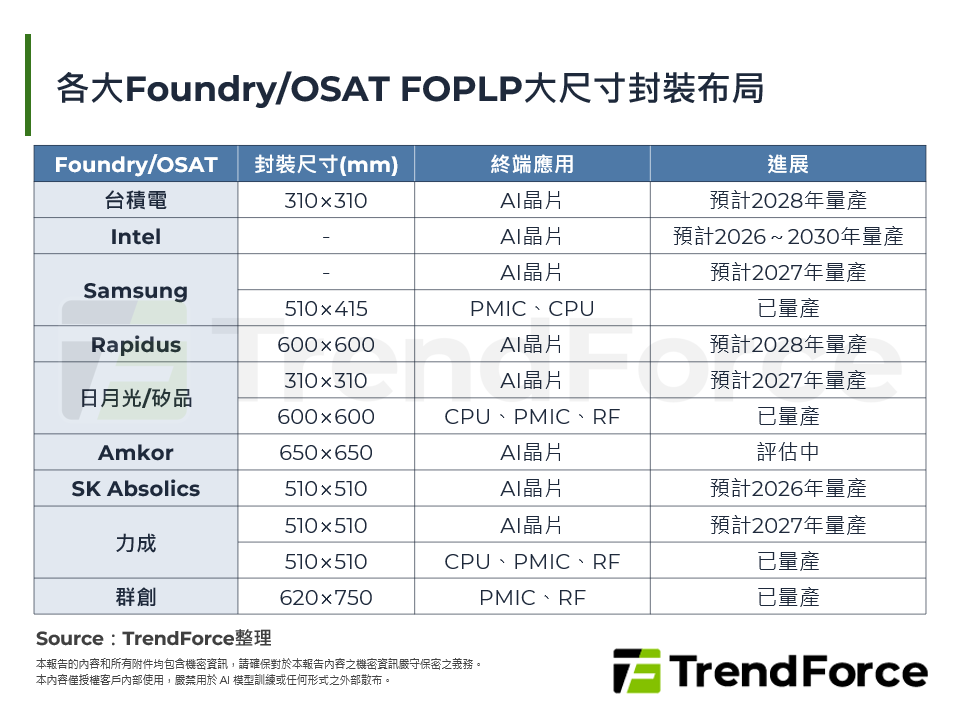
在Google、Meta、聯發科相繼傳出考慮採用Intel EMIB封裝技術的背景下,Intel在先進封裝與玻璃基板領域的技術進展再度引發產業高度關注,特別是Intel於2026年1月22日在NEPCON Japan展示第一個結合Intel EMIB封裝與玻璃基板的樣品,可提供2x reticle size的晶片,Bump Pitch微縮至45µm,並號稱在測試過程中達到No SeWaRe(無微裂痕),意味玻璃基板距離量產更進一步;另一方面,除了Intel之外,台積電、Samsung(SEMCO)、Rapidus、SK Absolics亦預計將於2027~2028年陸續實現玻璃基板的量產。
本篇報告主要深度解析:(1)大尺寸晶片封裝趨勢;(2)玻璃基板優勢;(3)各大Foundry/OSAT的玻璃基板技術Roadmap;(4)玻璃基板量產挑戰;(5)玻璃基板解決方案與對應供應商;(6)玻璃基板供應鏈彙整與台灣廠商機會。解析目前玻璃基板需求動能、技術瓶頸、供應商表現,以及潛在的台灣廠商供應鏈機會。
一. 大尺寸晶片封裝趨勢
二. 玻璃基板的優勢
三. 各大Foundry/OSAT的玻璃基板技術Roadmap
四. 玻璃基板的量產挑戰
五. 玻璃基板解決方案與對應供應商
六. 玻璃基板供應鏈彙整與台灣廠商機會
七. 拓墣觀點
圖一 台積電CoWoS Reticle Size Roadmap
圖二 圓形與方形面積使用效率比較
圖三 大尺寸封裝翹曲問題示意圖
圖四 有機基板vs.玻璃基板示意圖
圖五 Intel「10-2-10」Glass Core Substrate示意圖
圖六 TGV導致的SeWaRe示意圖
圖七 切割導致的SeWaRe示意圖
圖八 玻璃基板Process Flow
圖九 Edge Coating示意圖
圖十 LPKF LIDE Process Flow
圖十一 TGV通孔後的玻璃基板
圖十二 LPKF LIDE S5000 Gen2
圖十三 DISCO 3種玻璃基板切割技術示意圖
圖十四 Two Side Dielectric Layer Pull-Back結果
圖十五 TGV通孔缺陷示意圖
圖十六 Onto Firefly G3
圖十七 KLA Lumina
表一 各大Foundry/OSAT FOPLP大尺寸封裝布局
表二 有機基板vs.玻璃基板性能比較
表三 各大Foundry/OSAT 2.5D封裝產品線布局
表四 各廠商TGV設備規格比較
表五 玻璃基板切割技術比較
表六 玻璃基板相關供應鏈