
中國半導體設備產業國產化分析報告
摘要
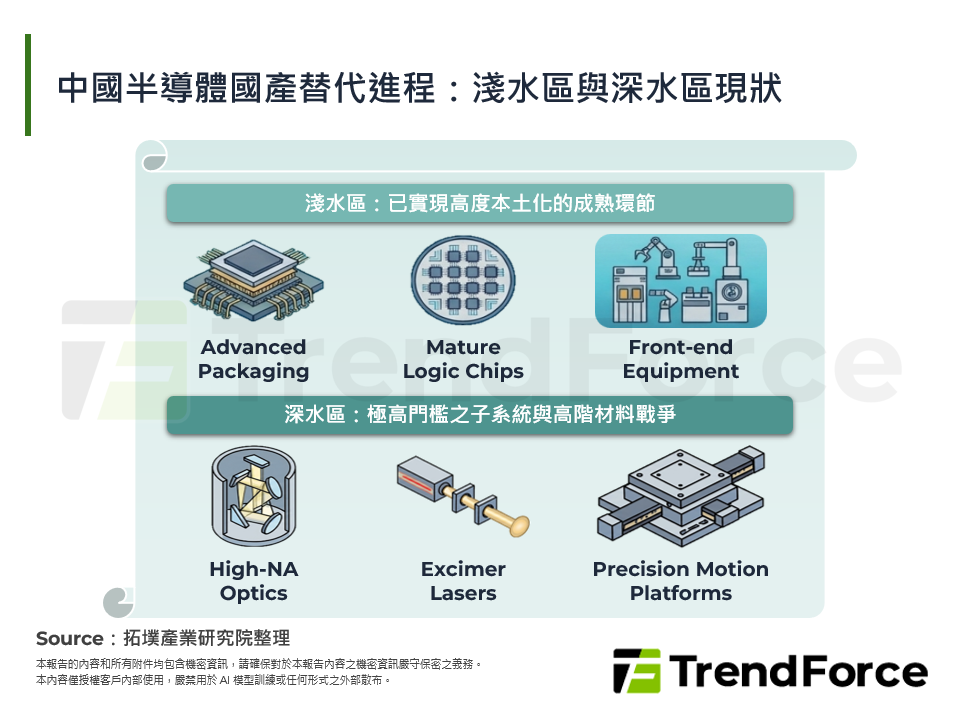
中國前道設備整體國產化率已從2020年約15%,升至2026年中約35%;28nm及以上清洗、刻蝕、薄膜沉積已超50%,預估2030年有望破50%。然「斷層」猶存,整機35%對零部件僅約7%,差距近5倍;射頻電源、真空泵、閥門、MFC普遍不足15%;管制向上游傳導則整機亦面臨斷鏈。2026年8月1日生效的日本第三輪管制首次將先進封測全鏈條納入清單,覆蓋HBM核心環節,審批3~6個月,迫使中國加速自主替代。
一. 全球半導體設備市場全景
二. 中國半導體設備宏觀產業態勢
三. 前道晶圓製造設備
四. 後道封裝與測試設備
五. 上游核心零部件
六. 重點廠商2026年中報分析
七. 拓墣觀點
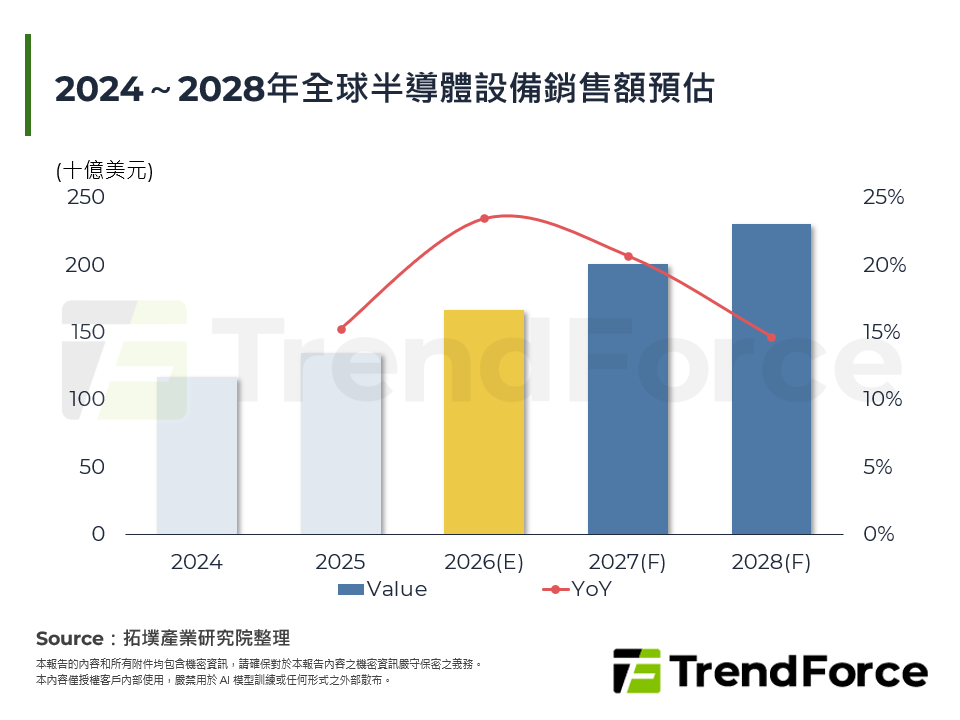
圖一 2023~2027年全球半導體設備市場
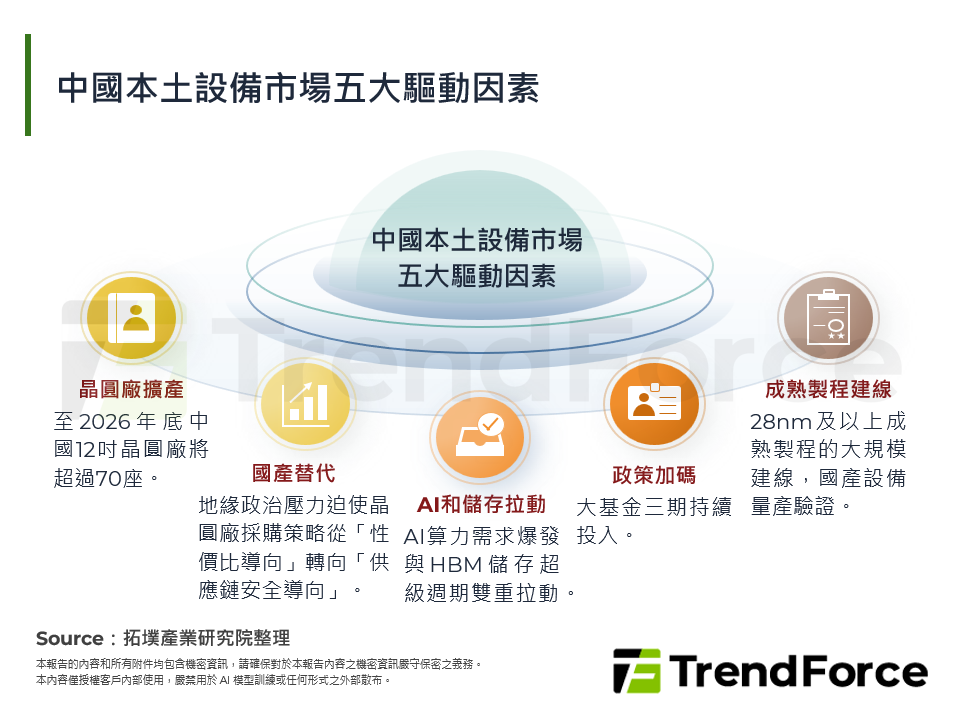
圖二 中國本土設備市場五大驅動因素
表一 全球半導體產業設備市場格局
表二 2025~2026年中國半導體設備國產化率水準估算
表三 日本對中國半導體設備出口管制內容分析
表四 光刻機系統中國國產設備能力對比
表五 刻蝕設備中國國產化進展分析
表六 量測設備中國國產化率與國產替代現狀
表七 後道設備管制對中國先進封裝產業的影響
表八 HBM存儲晶片對先進封裝設備需求彈性分析
表九 後道測試設備中國國產化率進展分析
表十 關鍵品類與關鍵耗材的中國國產化現狀
表十一 13家核心半導體設備廠商2026上半年業績表現
表十二 龍頭半導體設備廠商平台化進展分析