
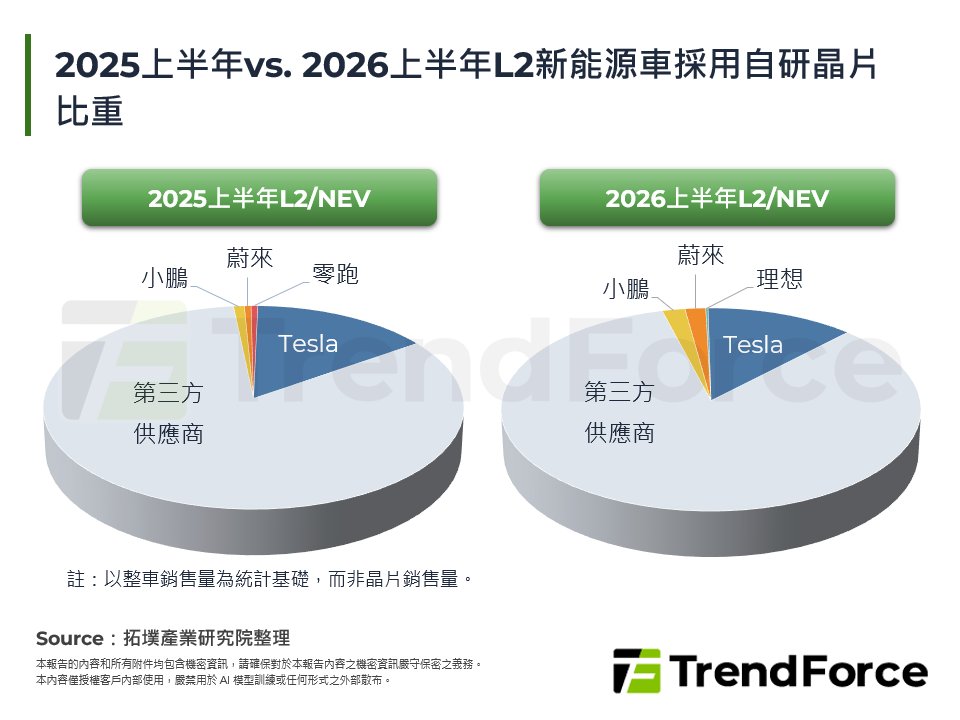
Tesla FSD授權模式vs. NVIDIA開源模式
2025年底~2026年初NVIDIA先後在NeurIPS與CES發布DRIVE Alpamayo 1推理視覺-語言-行動模型(VLA),並宣布Alpamayo全棧開源。本篇報告將從產業研究角度,剖析NVIDIA開源策略對技術路線、產業競爭態勢、Tesla等領先者的影響,並解構其背後的商業利益。 [...]
AI+WaterOps生態系藍圖(含韓國瑞山市個案)
本篇報告深度解析WaterOps核心演進,強調AI多層次模型如何將水務系統轉化為具備「自癒能力」的智慧節點。在關鍵技術上,GaN/SiC的導入徹底強化泵站能效,驅動「碳中和水廠」轉型,使水務資源得以資產化並推動WaaS(Water as a Service)模式,重塑全球綠色生態價值鏈。 [...]
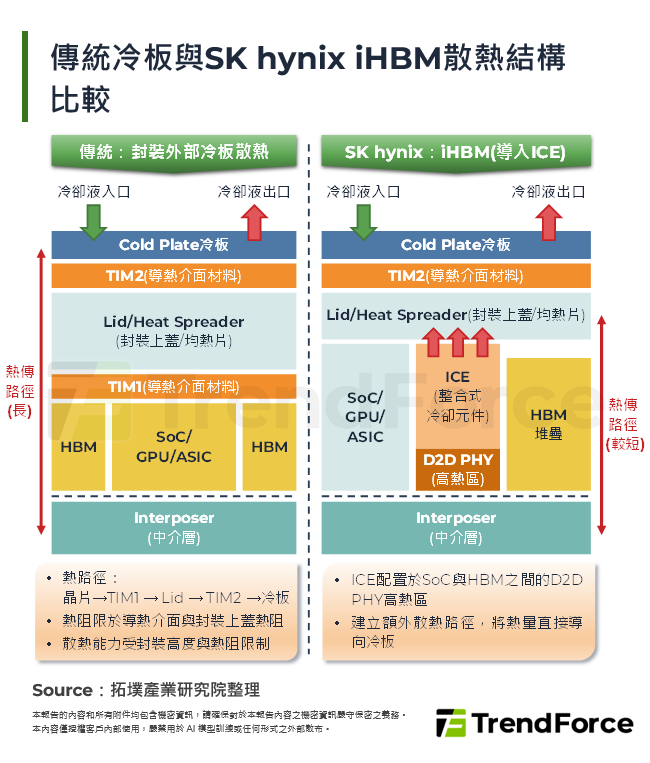
EIC與PIC測試要求
隨著共同封裝光學(Co-Packaged Optics,CPO)從實驗室走向商業化,檢測成為CPO實現可量產性、長期系統穩定性的關鍵。然而,CPO檢測目前仍面臨對位精度要求提升、自動化程度不足、PIC檢測標準尚未確立等挑戰。為了解決這些挑戰,近年傳統EIC測試設備廠商Advantest、Teradyne紛紛與PIC探針技術廠商FormFactor、ficon [...]
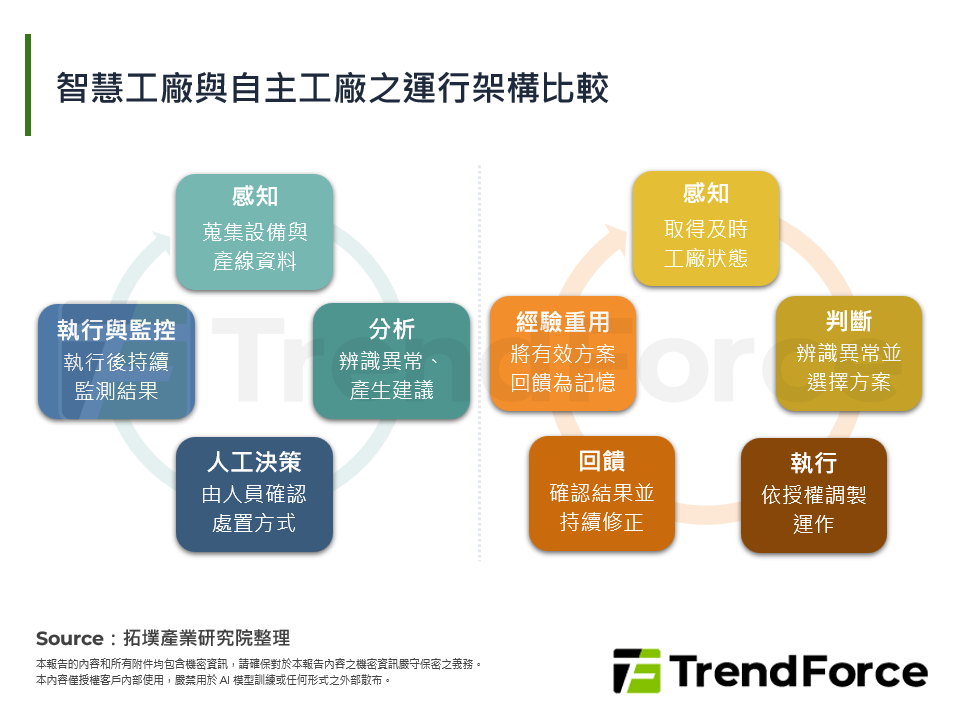
代理AI硬體運作方式說明
本篇報告主要分析AIGC應用市場之發展趨勢,同時聚焦於有望加速擴展的AI Inference與AI Agent,並在此基礎下探索NVIDIA BlueField-4平台扮演之角色,以及其可能帶動之SSD、DRAM等關鍵硬體需求。 [...]
2023年第一季~2025年第三季NVIDIA季營收分布
前十大IC設計廠商表現 伺服器 網通應用 智慧型手機 其他IC設計 拓墣觀點 [...]
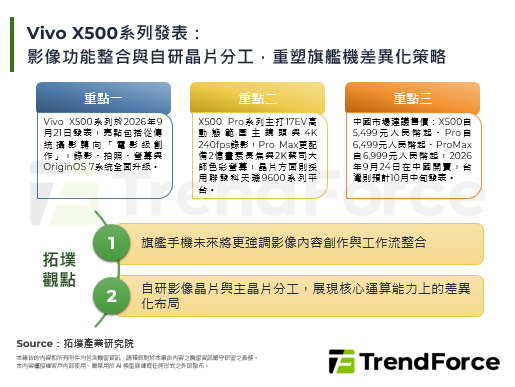
台灣智慧型手機相關供應鏈與2025年11月營收表現
全球記憶體市場自2025年起進入新一輪上行週期,DRAM與NAND價格大幅攀升,使記憶體在智慧型手機BOM中的成本比重明顯提高,導致中低階機種出現降規與售價上調現象。品牌端承受最大壓力,需求動能受抑,因此下修2026年全球手機生產量至年減2%;上游記憶體廠受惠最深,而品牌競爭將加速轉向AI架構效率與記憶體調度能力。 [...]
2026年全球機器人五大趨勢
綜觀全球機器人市場,歐美在高利率與庫存調整後需求回溫,工業機器人由自動化邁向具AI決策能力的自主化系統;中國則憑藉完整供應鏈與中國國產替代政策,在工業與服務型機器人市場展現規模化與價格優勢。台灣產業重心由零組件製造升級為結合AI、感測與控制的整合解決方案,並於工業、醫療與物流等場域深化落地。在人型機器人方面,歐美聚焦具身智能與家庭應用,中國主打低成本規模化; [...]
© 2026 拓墣科技 及/或 集邦科技 版權所有