
預估2026年全球資料中心用電需求年增31%,電網供應缺口自2028年擴大
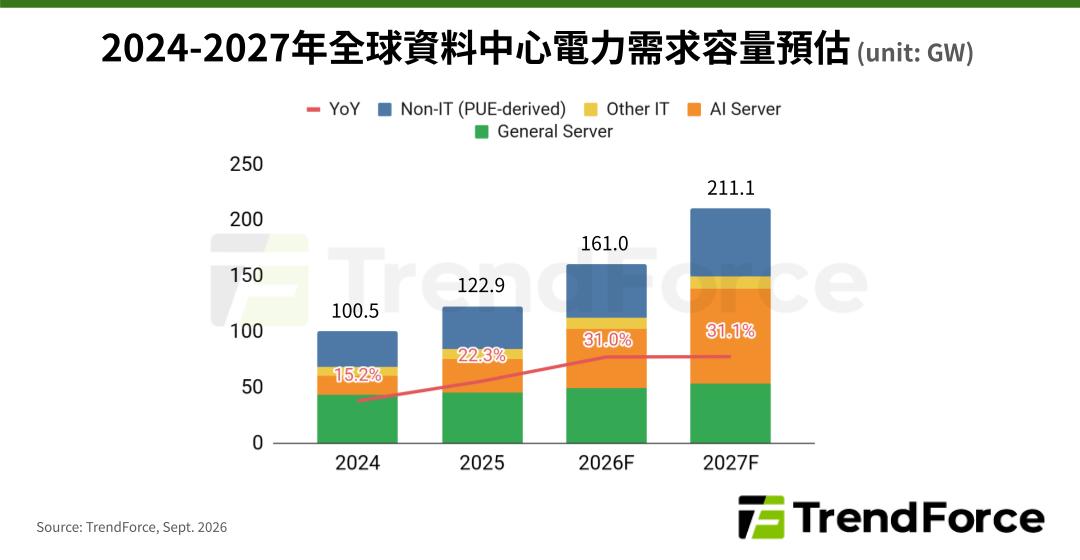
根據TrendForce最新AI server產業研究,為滿足遽增的AI應用需求,雲端服務供應商(CSP)加速部署相關基礎設施,TrendForce估算,2026年全球資料中心電力需求容量將達161GW,年增約31%,主要增長來源為AI server,預估占整體需求容量達33.4%。
TrendForce將資料中心電力需求容量劃分成四大來源,除了通用型server (general server)、AI server、其他IT設備外,還有散熱、供電系統等非IT設備。
觀察近年全球資料中心電力需求容量變化,2025年已達122.9GW,估計2026年上升至161GW。預估2027年在CSP持續擴大資本支出,且整體server出貨不墜的情況下,資料中心電力需求容量將保持30%以上的增速。
TrendForce表示,儘管資料中心機電效率的改善壓低了每單位IT用電所帶動的負載,但隨著以AI server為首的IT設備快速布建,以及非IT設備總需求容量同步成長,促使資料中心開始規劃採用高壓直流供電(HVDC),以優化整體供配電鏈路效率。
從整體資料中心電力需求容量占比的角度來看,AI server的比重已從2025年近25%,成長為2026年的33.4%左右,預估2027年可能突破40%。相較之下,通用型server的比重從過往約40%,下降至2027年的25.6%。
估計2030年資料中心電力供給、需求容量缺口達268GW
在資料中心用電需求不斷成長的同時,電網的供電增速尚未跟上。據TrendForce估算,在2025年以前,電網可交付能力(Grid Deliverability)尚能滿足資料中心的電力需求容量成長,但自2026年起,供需開始背離,2028年後明顯放大;至2030年,預估全球資料中心電力需求容量將達490.7GW,在其他用電需求全數滿足的前提下,電網可供資料中心使用的容量為222.6GW,供需缺口達268GW。
TrendForce分析,這項供需落差需分兩個層面理解。第一,資料中心的電力需求除了由電網供應,也可能透過業者的表後自建發電獲得滿足,但這部分不計入電網可供資料中心使用的容量,因此上述估計方法無法反映其填補缺口的作用,造成帳面落差高於實際短缺。第二,電網併網與輸配電建設的交付遞延,則會造成實質的供電短缺。
以目前資料中心部署量最高的美國來看,預期在2028年以前,由於相當部分的資料中心用電是由業者自建供電與既有機房承接,在國家電網排定的專案幾乎都能準時通電。但2028年開始,電網交付遞延的情況將更加明顯,成為資料中心電力供給、需求容量落差加大的主因。從現有電網資料觀察,至2030年為止,預估美國資料中心電力供給、需求容量落差將超過170GW。這個缺口後續能否透過表後自建供電、電網供電情況改善而縮小,仍待觀察。