
中國半導體設備產業國產化分析報告
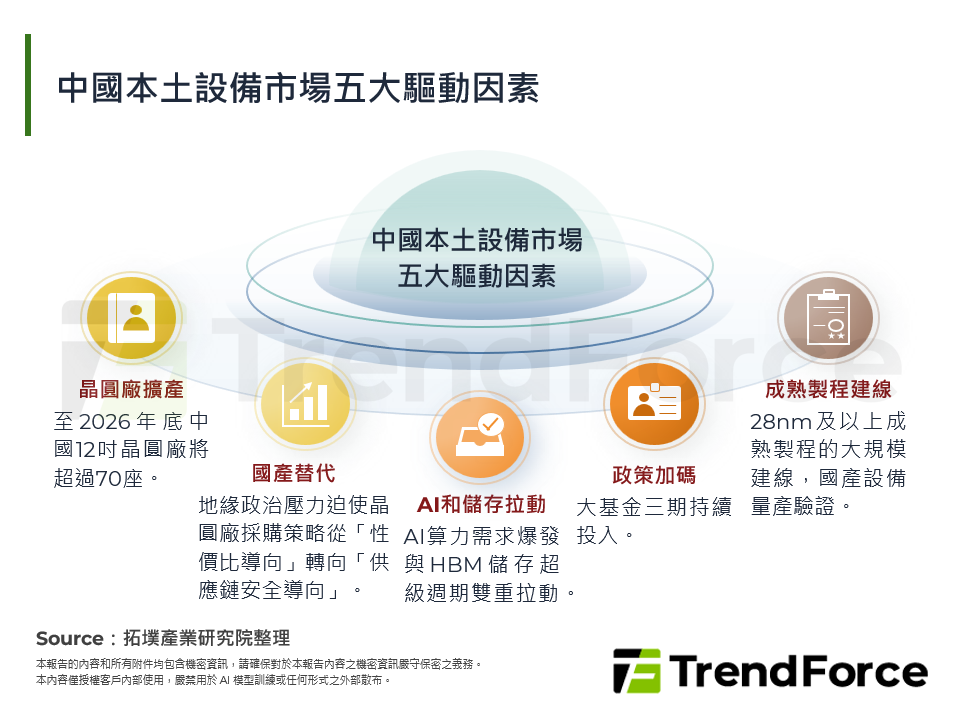
中國前道設備整體國產化率已從2020年約15%,升至2026年中約35%;28nm及以上清洗、刻蝕、薄膜沉積已超50%,預估2030年有望破50%。然「斷層」猶存,整機35%對零部件僅約7%,差距近5倍;射頻電源、真空泵、閥門、MFC普遍不足15%;管制向上游傳導則整機亦面臨斷鏈。2026年8月1日生效的日本第三輪管制首次將先進封測全鏈條納入清單,覆蓋HBM [...]
2026年10月景氣觀察
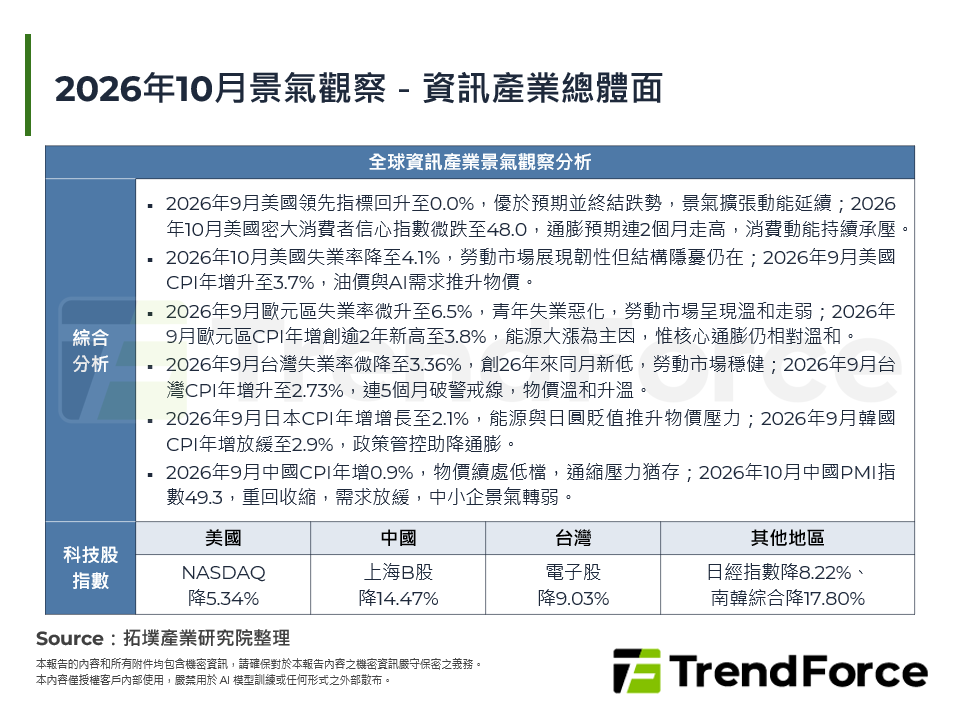
2026年9月美國領先指標止跌為0.0%,經濟續擴張;2026年10月美國密西根大學消費者信心指數降至48.0,通膨預期上升;2026年10月美國失業率微降至4.1%,就業超出預期,勞動市場仍強韌;2026年9月美國CPI年增升至3.7%,升破預期,通膨頑強;2026年9月歐元區失業率攀升至6.5%,勞動市場轉弱;2026年9月歐元區CPI年增大漲至3.8% [...]
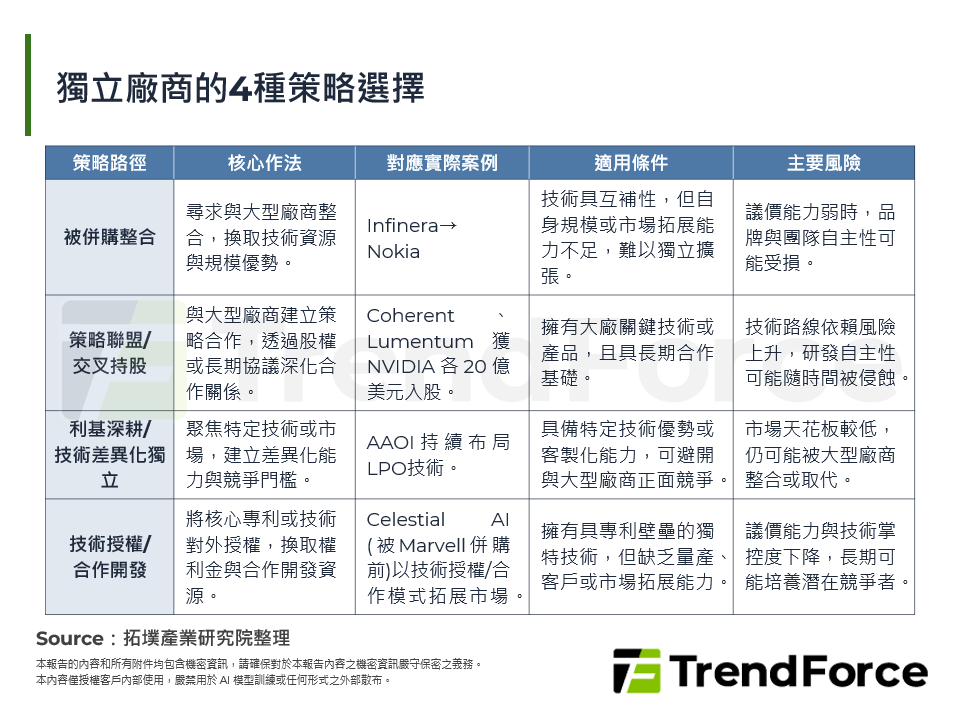
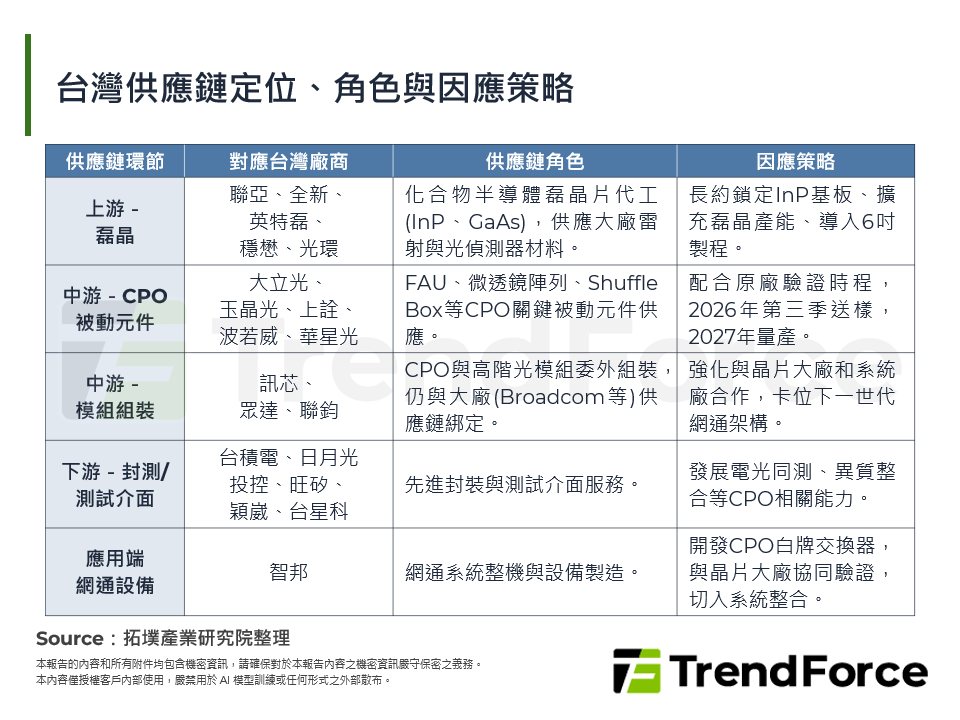
光通訊上游整合再起:大廠擴張版圖下,獨立廠商的轉型抉擇
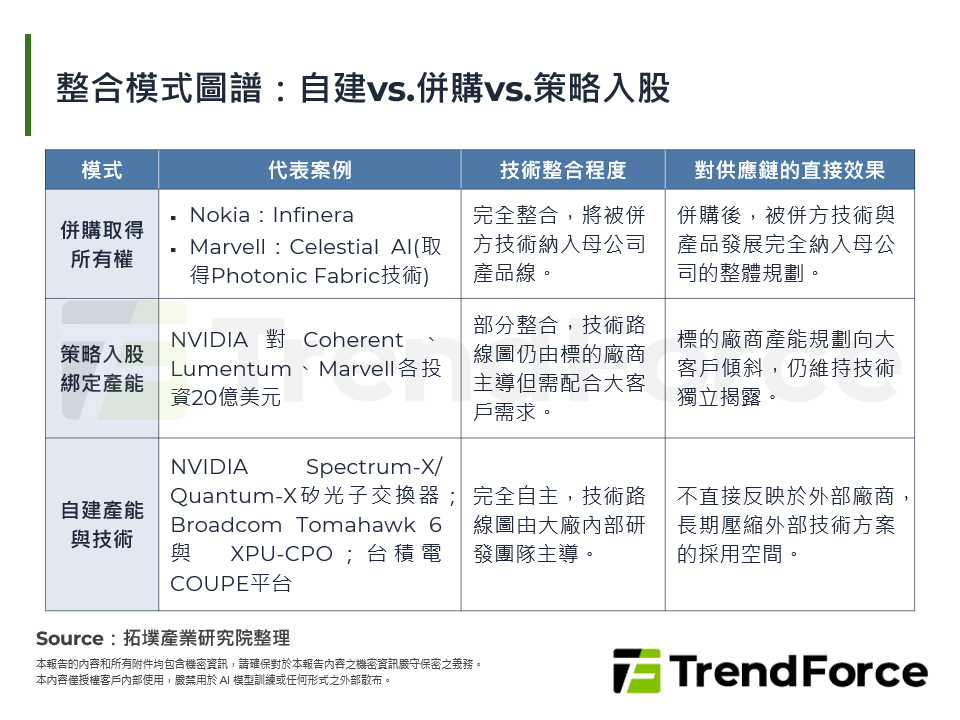
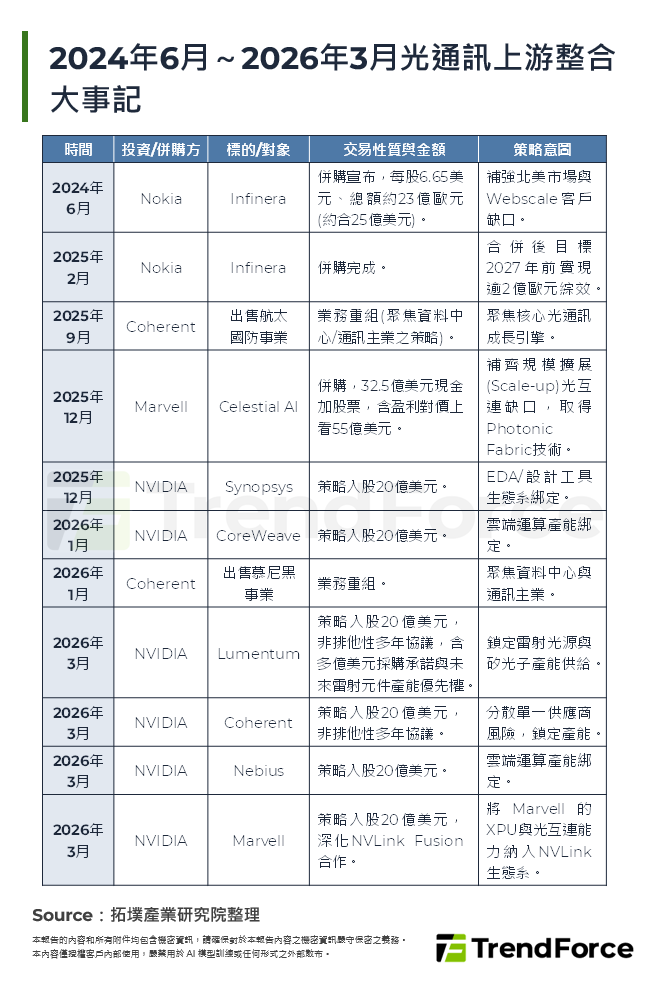
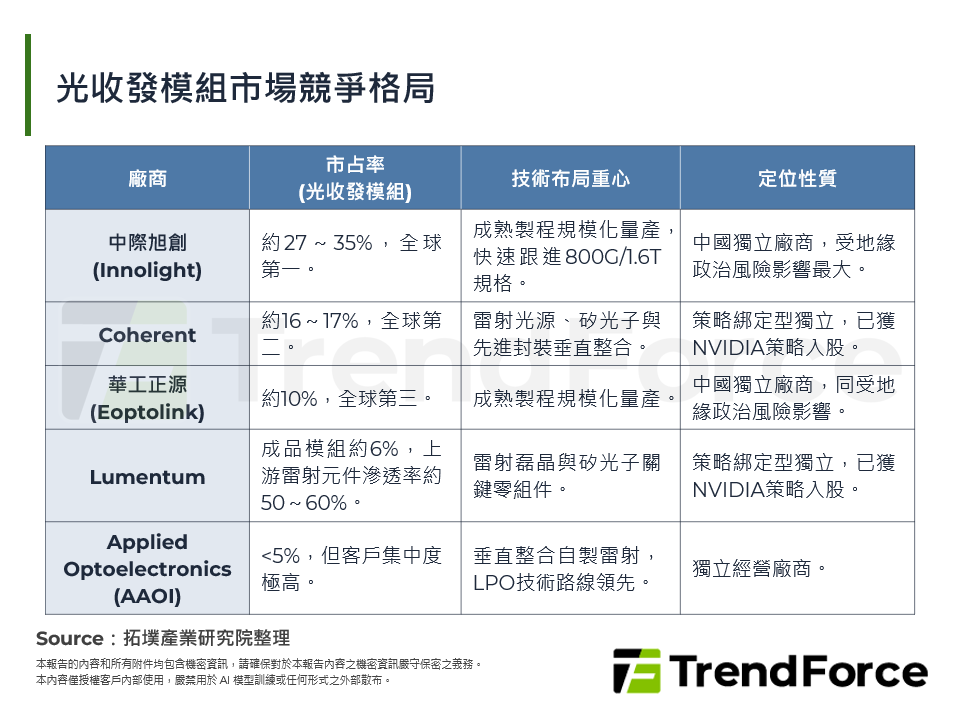
隨著AI資料中心對頻寬、傳輸效率與能耗要求提高,運算與網通大廠正透過策略投資、併購與產能合作等方式,逐步向光通訊上游延伸。2025年12月~2026年3月NVIDIA陸續對Synopsys、CoreWeave、Coherent、Lumentum、Nebius與Marvell等廠商進行策略性投資,合計金額逾120億美元,顯示大廠對關鍵光電技術與供應能力的掌握已 [...]
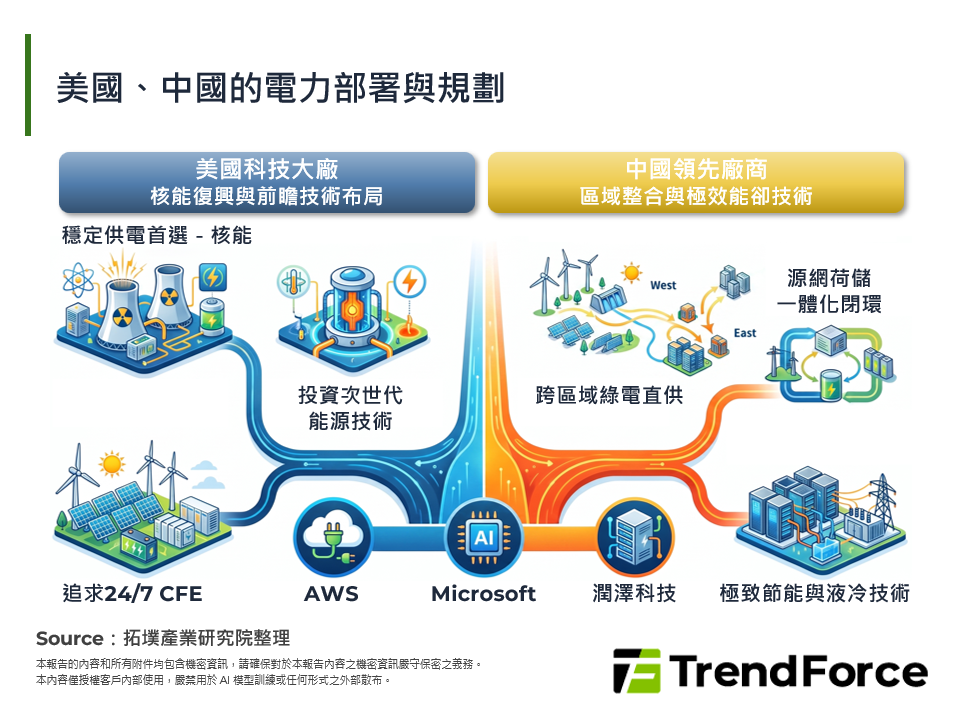
爭奪GW級電力配額!AI大廠共址發電與全球重電供應鏈戰略重估
全球AI算力邁入GW級時代,供電失衡與電網排隊拉長迫使CSPs與重電設備商重構能源部署戰略。面對電網瓶頸,美國大廠採用共址發電與離網微電網,中國廠商則依循「東數西算」跨區綠電直供,此浪潮帶動全球重電設備交期直衝2030年,並加速台灣廠商800VDC高壓電源與重電設備暴量出貨,升維為國際供應鏈的核心關鍵。 一. 全球能源與電力市場現況 二. AI大廠規 [...]
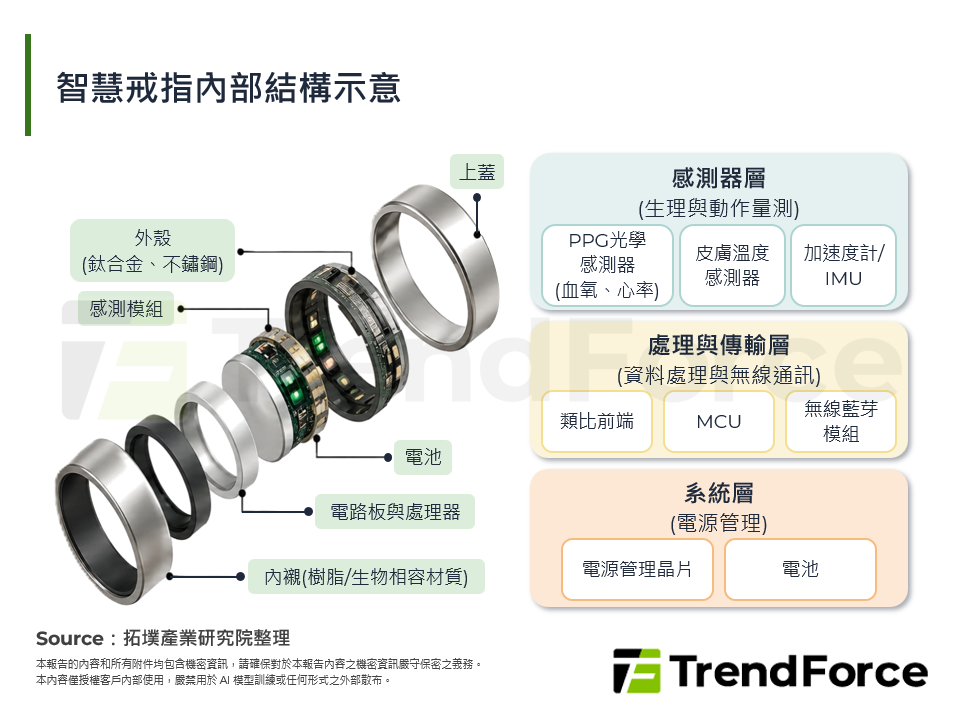
2026年智慧戒指啟動IPO進程,硬體規模化與健康判讀深化並行
2026年智慧戒指市場在Oura營收與會員規模快速擴大下,已展現一定商業化基礎,但產業仍由硬體銷售、訂閱服務與無訂閱模式並行發展。隨感測架構逐漸收斂,競爭重點轉向健康資料應用與判讀能力,臨床證據、法規與商業化成本也同步提高。 一. Oura申請上市,公開財務揭露智慧戒指商業化進展 二. 健康資料擴大智慧戒指應用邊界,準確性與法規風險同步升高 三. [...]
AI Infra市場快訊 - 2026年11月12日
隨著AI算力擴展,傳統銅線因物理距離受限,促使機櫃內銅纜結合跨櫃光學的混合架構率先普及。推論需求進一步推升互連網路發展。儘管面臨佈建挑戰,先進光學技術將逐步放量,成為突破傳輸瓶頸的關鍵。 [...]
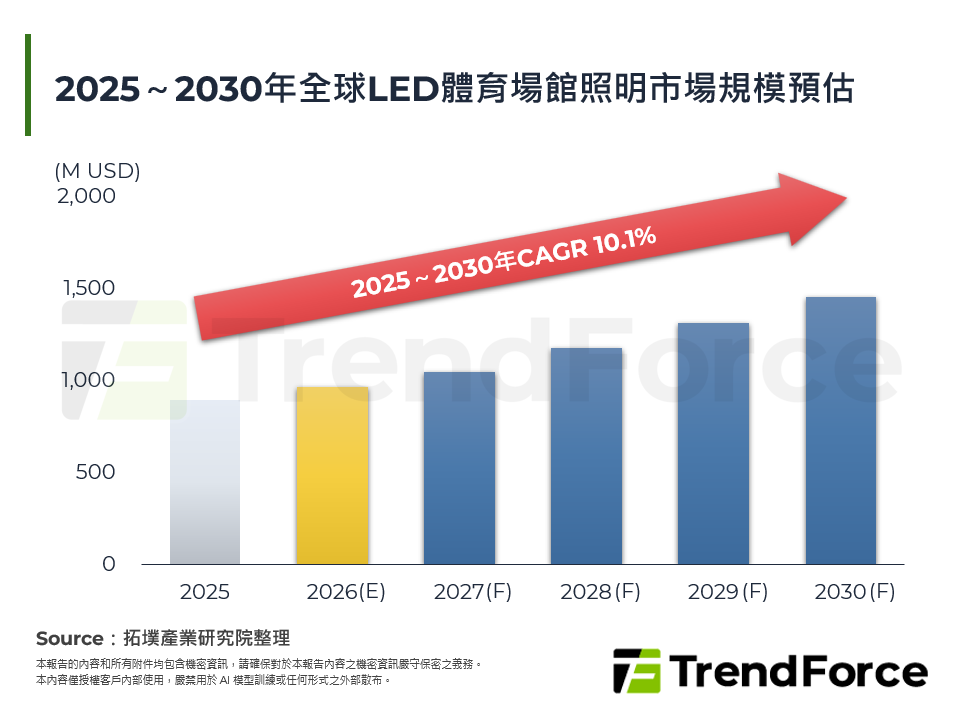
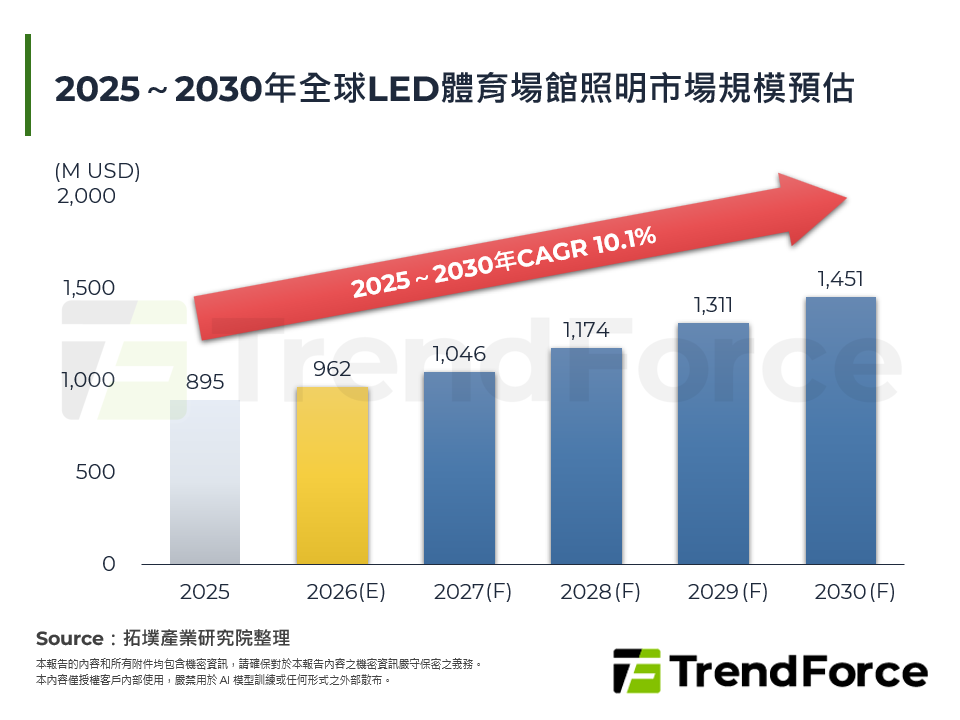
2026年利基照明:戶外照明和體育照明市場分析
由於宏觀經濟復甦緩慢、地緣衝突與企業資本支出保守,2026上半年市場需求復甦力度低於預期。過去扮演需求主力的美、歐、中三大市場普遍陷入困境,歐洲受商業建築投資疲弱與專案延期拖累,北美亦受商業地產投資疲軟衝擊,中國則受到住宅竣工與房地產投資低迷影響,導致復甦最慢的商業和住宅照明整體需求持續受壓;雖有日本淘汰螢光燈政策帶動替換需求,且全球供應鏈重組與AI資料中心 [...]
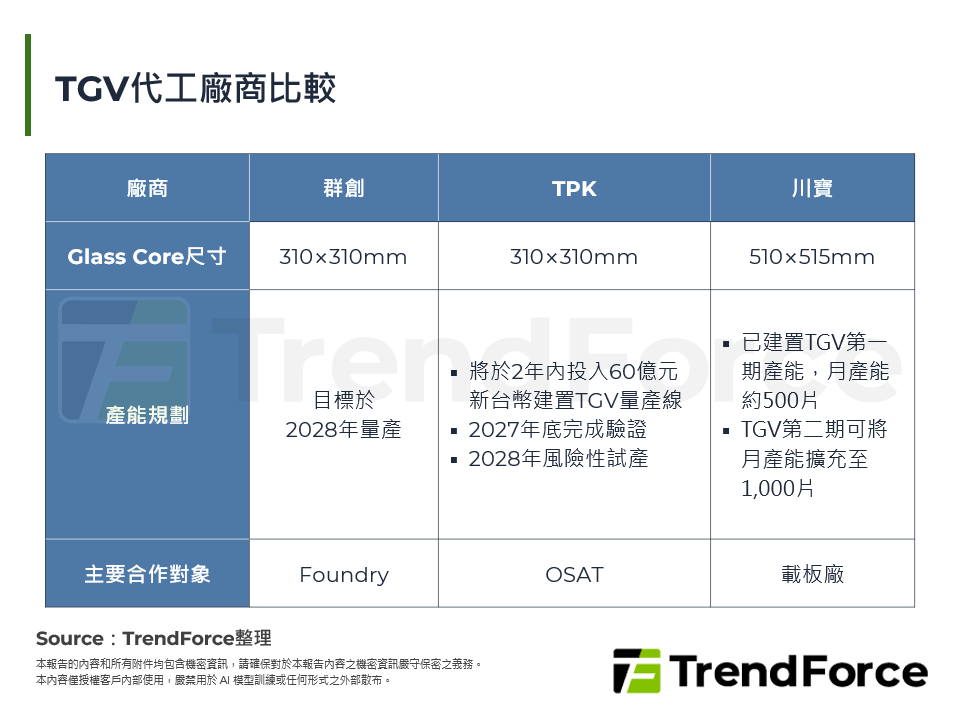
2026年TGV製程演進、關鍵廠商進度與代工市場版圖
隨著玻璃載板產業發展,TGV(Through Glass Via)技術也不斷經歷製程迭代。此外,繼市場傳出NVIDIA評估於2028年後在AI晶片導入玻璃載板後,宸鴻(TPK)、川寶、群創、東捷、群翊、景碩、瞬茂機械(SCHMID)等廠商也在2026 TPCA Show論壇中更新TGV產業近況與挑戰,顯示TGV距離實現量產更進一步,也吸引更多廠商加入TGV代 [...]
© 2026 拓墣科技 及/或 集邦科技 版權所有