
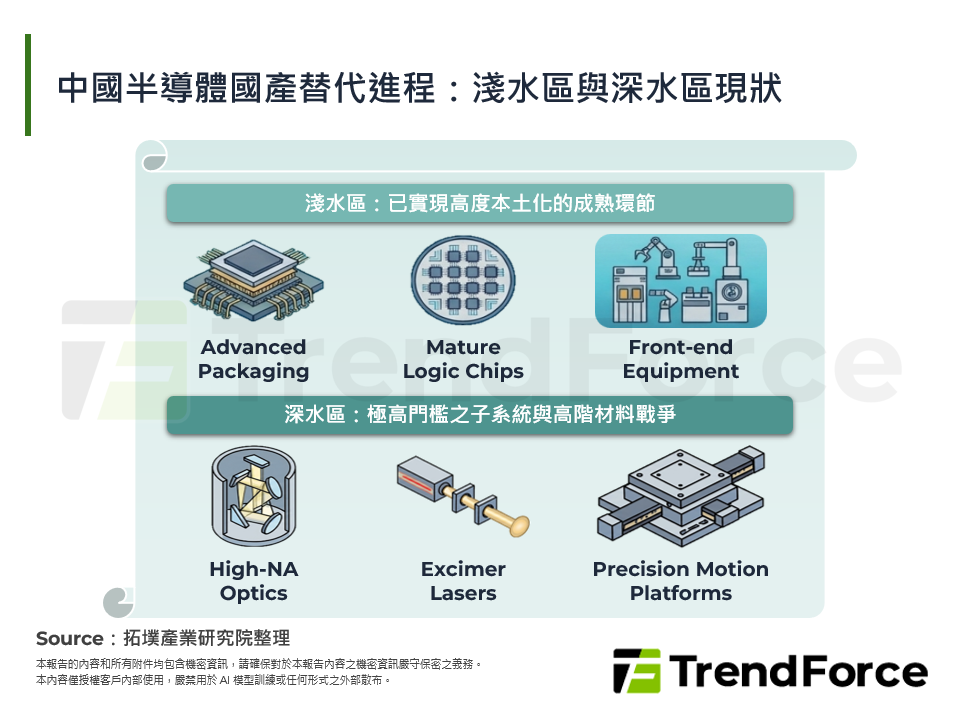
2026年中國半導體國產替代:深水區資本與技術破局
中國半導體國產替代:攻堅深水區與雙軌策略 中國半導體關鍵進展:黃光材料自主與平台併購 中國半導體國產支撐:資本賦能與生態協同 中國半導體深水挑戰:貿易反差與2026年指標 拓墣觀點 [...]
AI Infra市場快訊 - 2026年9月24日
AI伺服器需求強勁,帶動功率半導體與散熱零組件需求升級。市場交期拉長且價格上揚,供應端主導地位確立。主要廠商透過調漲價格、優化架構與擴充產能應對成長;同時水冷模組、高針數插槽等高階機構件需求隨新平台放量將持續走揚。 [...]
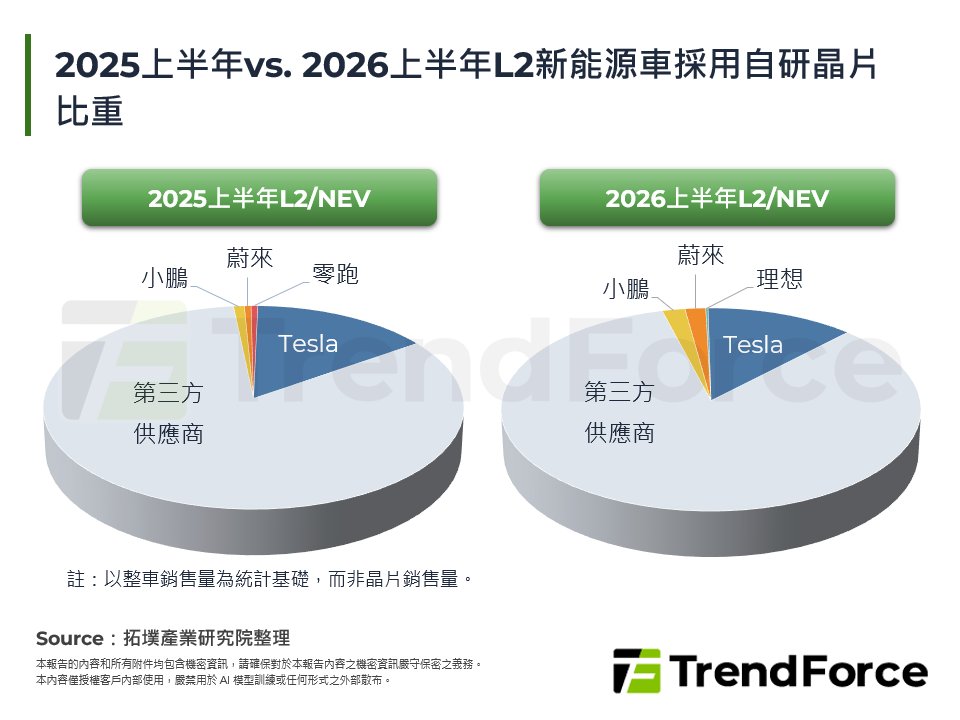
跨界與重構:智駕晶片在車載AI時代的角力賽
新車市場成長放緩,加劇車企間的競爭,以提升安全與駕駛體驗為核心的智慧駕駛系統已成為市場競爭主軸,帶動高階輔助駕駛滲透率顯著成長。隨著多模態大模型與多感測器融合的導入,算力需求大幅飆升,智駕晶片占域控制器(中階)的成本比重已超過50%。智駕晶片不僅掌握技術關鍵,更主導系統成本,吸引晶片廠、車企與演算法廠商爭相投入。本篇報告將針對新車智駕化進程與智駕晶片市場的整 [...]
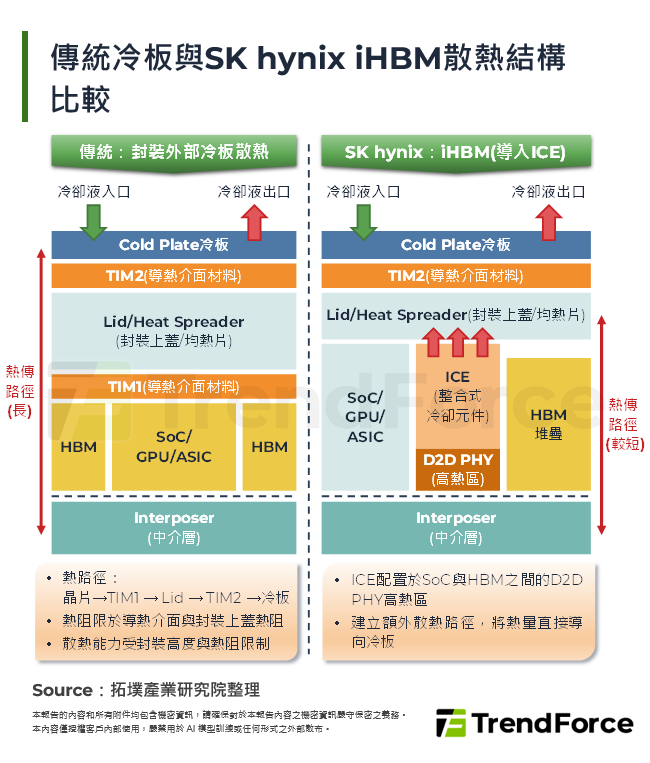
AI高密度運算推升散熱複雜度:熱管理由機櫃延伸至3DIC封裝
AI運算平台由GPU擴展至客製ASIC,高密度機櫃與3DIC封裝同步提高功耗與熱密度,使散熱問題由單一冷板逐步延伸至機櫃流體管理、系統驗證與封裝內熱阻。產業布局可觀察到晶片端的散熱設計持續客製,機櫃端則透過共同介面與驗證提高共用程度;當HBM與邏輯晶片進一步堆疊,熱管理也需要更早納入晶片與封裝設計。 一. 液冷規模部署後,競爭單位由冷卻元件擴大至機櫃級 [...]
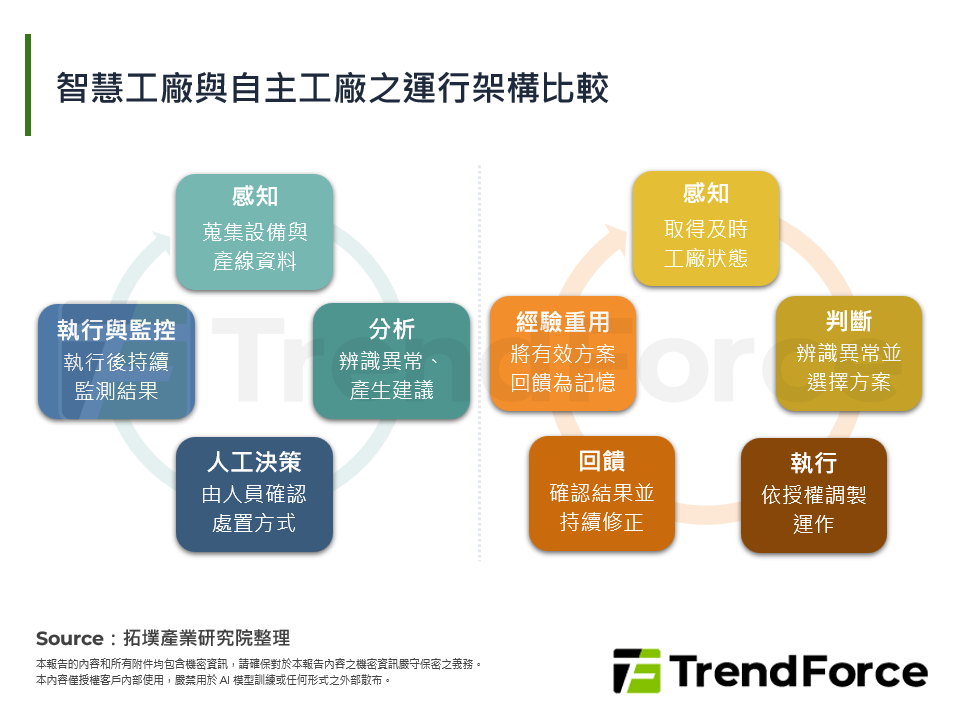
自主工廠競爭轉向執行權,工業控制與治理能力成為落地關鍵
AI逐步取得更多製造決策與執行能力,自主工廠的應用也開始由局部流程延伸至工程控制、跨流程協同與現場設備執行。當AI運算、Agent、工業控制系統與實體設備需要形成穩定閉環,製造自主化的核心將轉向跨系統與跨場域的整合能力。未來能否進一步擴大至長期量產,將取決於系統串接、控制權限、營運穩定,以及資安與責任邊界能否同步建立。 一. 自主工廠由決策走向執行,多 [...]
2026Q3總經觀察報告
全球經濟數據 美國經濟數據 中國經濟數據 日本經濟數據 [...]
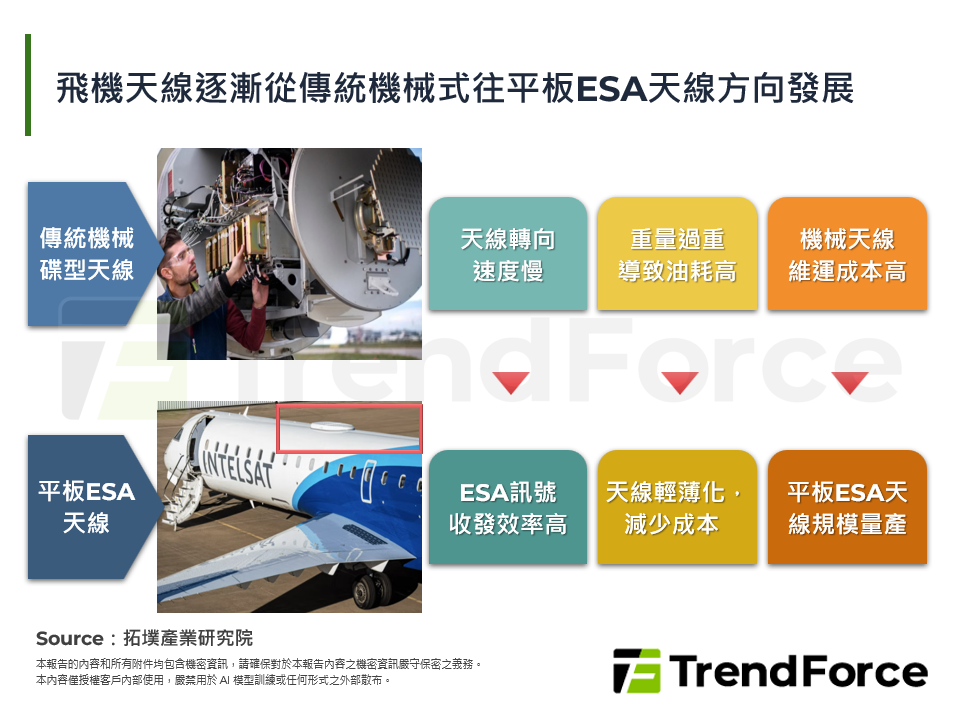
高空網速革命:低軌衛星引爆機上連網商機與台灣廠商關鍵策略布局
全球機上衛星連網發展趨勢 全球主要衛星商布局 全球主要航空廠商策略 台灣廠商布局機會 拓墣觀點 [...]
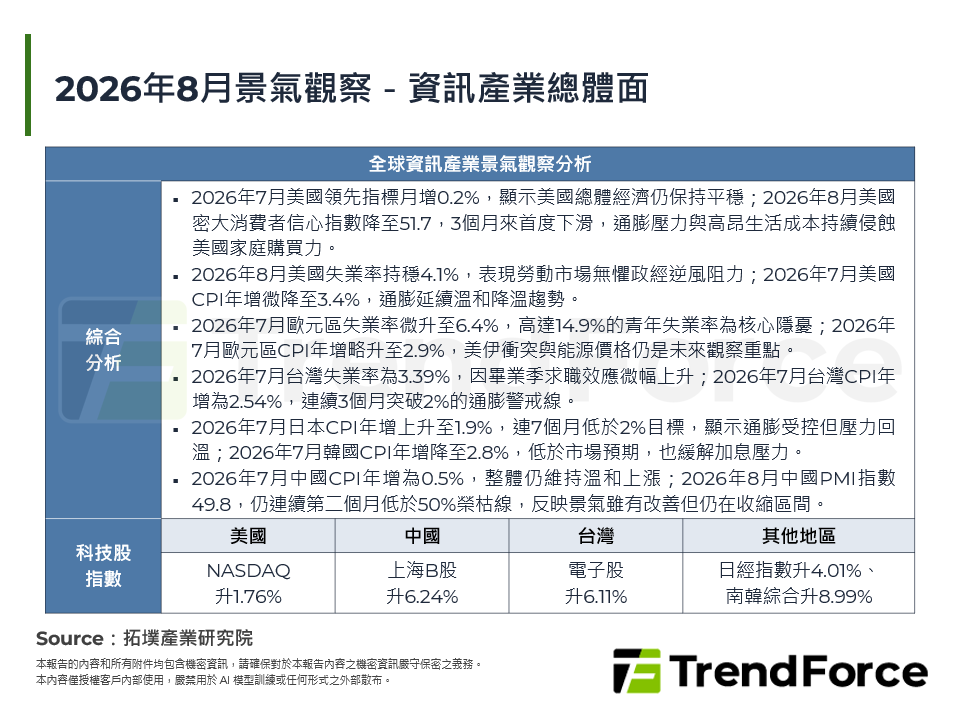
2026年8月景氣觀察
2026年7月美國領先指標增加至0.2%,超過經濟專家原預期的0.1%;2026年8月美國密西根大學消費者信心指數降至51.7,大眾對商業環境惡化和通膨上升會感到擔憂;2026年8月美國失業率維持在4.1%,與7月持平,符合市場預期;2026年7月美國CPI年增下滑至3.4%,能源價格下跌1.5%,特別是汽油價格走弱;2026年7月歐元區失業率略升至6.4% [...]
© 2026 拓墣科技 及/或 集邦科技 版權所有