
AI Server增量需求支撐4Q26記憶體合約價漲勢,消費端壓力未減
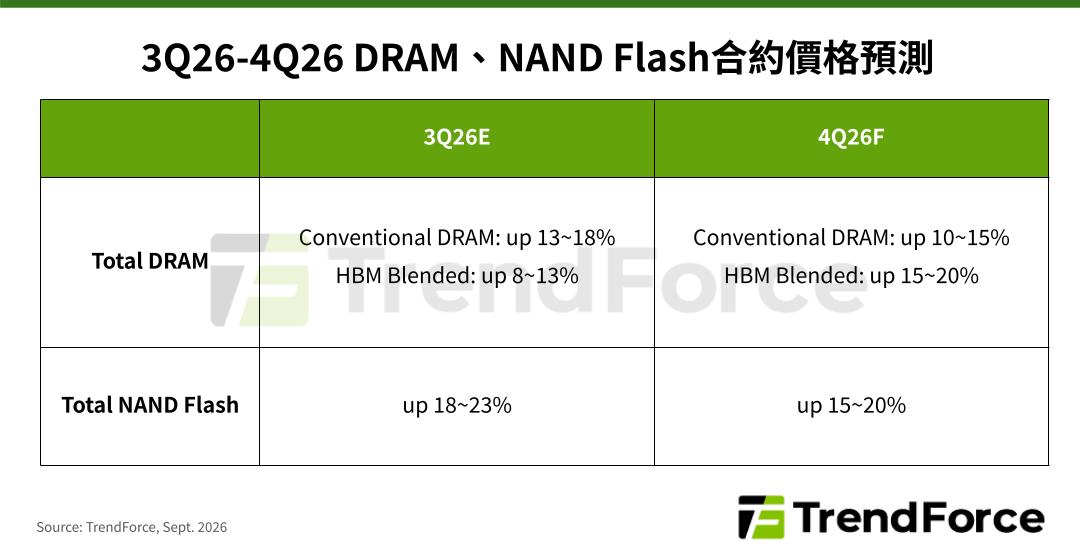
- 預估4Q26一般型DRAM合約價將季增10-15%,NAND Flash合約價季增15-20%
- CSP需求作後盾,enterprise SSD成唯一漲幅擴大產品
根據TrendForce最新記憶體產業研究,2026年第四季DRAM原廠持續將先進製程投入生產server應用的高效能產品,整體維持供不應求格局,惟合約價漲勢放緩,預計conventional DRAM(一般型DRAM)將季增10-15%。NAND Flash市場呈現AI加速、消費性需求低但仍連帶漲價的雙軌發展,預計整體合約價格將季增15-20%。
PC DRAM需求部分,儘管第四季筆電整機庫存將滾動至高成本原料、拖累終端銷售,PC OEM考量2027年DRAM供給將持續緊張,維持積極採購,支撐價格向上。從供給面來看,2026年原廠按照與PC OEM、模組廠約定的供應量逐季交付,後續因產能陸續轉向server應用,2027年PC DRAM供給可能縮減。
觀察server DRAM市場,隨著server CPU供給改善,CSP、server OEM追加對原廠採購位元,以因應agentic AI場景下,general server(通用型server)的RDIMM需求。供給部分,記憶體原廠雖已配合客戶需求上調低容量RDIMM供應比重,惟受制於零組件供給、封測產能、DRAM前段製程彈性,供應組合和需求仍無法匹配。第四季server DRAM供不應求態勢延續,部分賣方出貨價受限於長約(LTA)的價格區間機制,漲幅落後市場平均。
隨著Mobile DRAM成本上揚與低價庫存用罄,智慧手機生產量持續萎縮,連帶壓抑整體位元需求。與此同時,原廠受AI強勁需求與高獲利吸引,持續將產能轉向server等領域,導致智慧手機端的Mobile DRAM配額依舊吃緊。整體而言,Mobile DRAM價格上漲格局確立,但由於前期已大幅提前反映漲幅,第四季漲勢預期將較上一季度收斂。
分析Graphics DRAM,由於部分PC品牌欲降低整體BOM成本,GDDR6重新獲得評估採用。GDDR7需求主要由AI晶片持續帶動,整體拉貨動能優於PC市場。從供給面來看,各供應商持續縮減GDDR6生產、逐步退出市場,GDDR7則受限於先進製程產能向server DRAM等應用傾斜,實際產出有限,Graphics DRAM整體價格維持上漲。
Consumer DRAM部分,除了既有消費型網通、電視應用,近期主要需求增量來自SSD客戶,尤其因QLC SSD需求展望上修,對應的DRAM顆粒需求同步增加。不過,大廠減產節奏不變,目前市場供應仍高度依賴台系廠商,整體價格持續上行,但漲幅趨緩。
觀察client SSD市場,第四季PC OEM廠得以透過上半年建立的整機庫存、通路備貨出貨,僅需補充零星缺料品項。為了壓低BOM成本,品牌廠也調降主流機種PC SSD容量,採購量能、搭載容量同步收縮。在買方手握庫存、採購量有限的情況下,記憶體原廠報價態度轉趨彈性,漲幅受到壓抑。
Enterprise SSD的情況則截然不同,因CSP持續加碼AI推論基礎建設,預估2026年enterprise SSD位元需求年增將突破80%。採購理由更從大型語言模型(LLM)訓練轉向實質的AI部署,agentic AI的大規模上線使即時檢索與快取的資料量成倍放大,QLC於vector database的滲透同步提升。強勁需求帶動各原廠擴增QLC產能與高容量機種供應,PCIe 6.0介面亦隨新一代AI server平台放量,惟新增供給多已被預先鎖定,流入公開市場者有限。預估第四季整體enterprise SSD漲幅將擴大,成為唯一價格加速提升的品項。
eMMC/UFS部分,主要需求者手機品牌廠多以既有庫存支應第四季生產,向原廠新增的採購量相當有限,TV、機上盒、穿戴裝置等毛利更低的產品更無追價空間。即便原廠欲挾AI端漲勢達成全面調價,OEM廠僅以維繫供應關係的最低量回應,談判實質上退化為對少量訂單的價格確認。
分析NAND Flash wafer領域,在wafer價格達到歷史高點、下游零售通路無力吸收的情況下,主力客戶模組廠的採購轉趨保守。從供應面來看,由於原廠產能配置以利潤為導向,釋出的wafer總量依舊受限,然模組端買氣低迷,預期整體價格僅小幅上升。