
中國半導體國產替代進程:淺水區與深水區現狀
中國半導體國產替代:攻堅深水區與雙軌策略 中國半導體關鍵進展:黃光材料自主與平台併購 中國半導體國產支撐:資本賦能與生態協同 中國半導體深水挑戰:貿易反差與2026年指標 拓墣觀點 [...]
前十大IC設計商季度表現
前十大IC設計商表現 伺服器 網通應用 智慧手機 其他IC設計 拓墣觀點 [...]
2025上半年vs. 2026上半年L2新能源車採用自研晶片比重
新車市場成長放緩,加劇車企間的競爭,以提升安全與駕駛體驗為核心的智慧駕駛系統已成為市場競爭主軸,帶動高階輔助駕駛滲透率顯著成長。隨著多模態大模型與多感測器融合的導入,算力需求大幅飆升,智駕晶片占域控制器(中階)的成本比重已超過50%。智駕晶片不僅掌握技術關鍵,更主導系統成本,吸引晶片廠、車企與演算法廠商爭相投入。本篇報告將針對新車智駕化進程與智駕晶片市場的整 [...]
傳統冷板與SK hynix iHBM散熱結構比較
AI運算平台由GPU擴展至客製ASIC,高密度機櫃與3DIC封裝同步提高功耗與熱密度,使散熱問題由單一冷板逐步延伸至機櫃流體管理、系統驗證與封裝內熱阻。產業布局可觀察到晶片端的散熱設計持續客製,機櫃端則透過共同介面與驗證提高共用程度;當HBM與邏輯晶片進一步堆疊,熱管理也需要更早納入晶片與封裝設計。 [...]
智慧工廠與自主工廠之運行架構比較
AI逐步取得更多製造決策與執行能力,自主工廠的應用也開始由局部流程延伸至工程控制、跨流程協同與現場設備執行。當AI運算、Agent、工業控制系統與實體設備需要形成穩定閉環,製造自主化的核心將轉向跨系統與跨場域的整合能力。未來能否進一步擴大至長期量產,將取決於系統串接、控制權限、營運穩定,以及資安與責任邊界能否同步建立。 [...]
飛機天線逐漸從傳統機械式往平板ESA天線方向發展
全球機上衛星連網發展趨勢 全球主要衛星商布局 全球主要航空廠商策略 台灣廠商布局機會 拓墣觀點 [...]
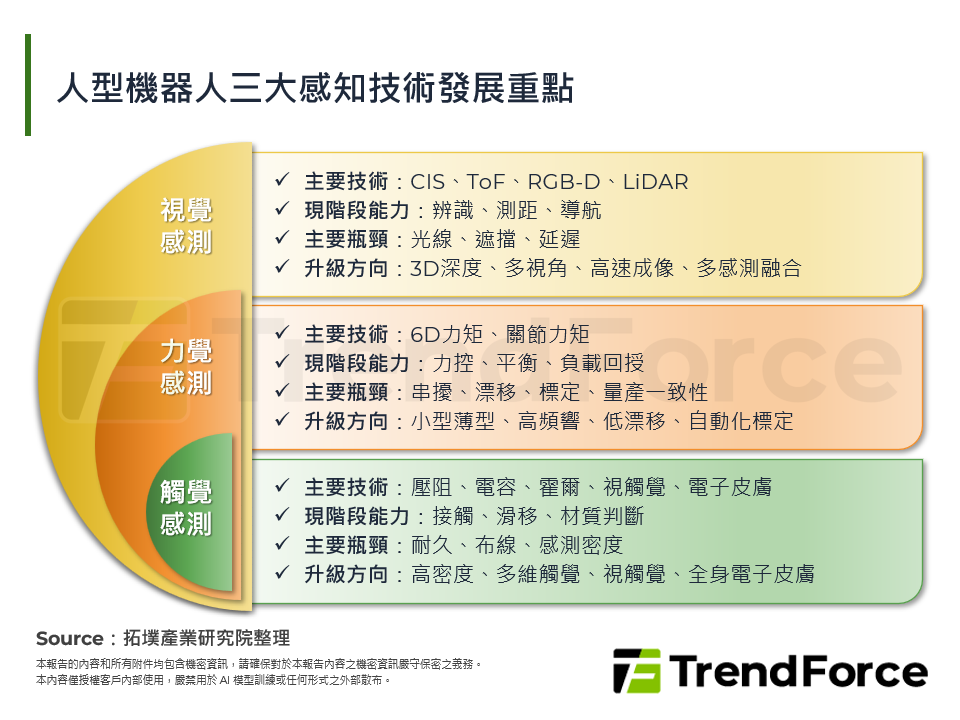
實體AI機器人感知、運算與安全控制架構
AI帶動的半導體技術競爭正加速進入量產整合階段。從SEMICON Taiwan 2026觀察,先進封裝、材料與Physical AI相關技術皆面臨更高的製造與系統複雜度,廠商競爭也開始集中於良率學習、共同驗證、資料回饋與系統協同。新技術形成穩定量產與可複製部署能力的速度,將直接影響供應商的客戶導入與產業位置。 [...]
OE相關元件與訊號傳導路徑
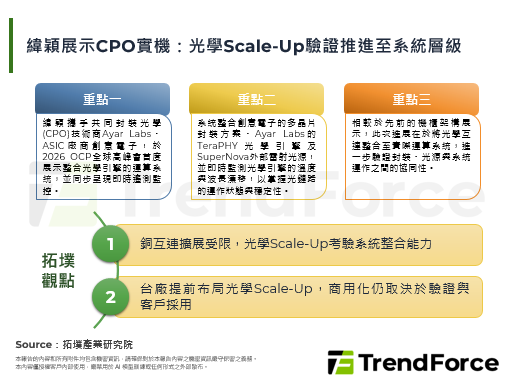
SEMICON Taiwan 2026論壇中,台積電發表積極的COUPE升級路徑,預計單一COUPE的頻寬到2027年將由3.2Tbps翻倍至6.4Tbps,未來目標達到>51.2Tbps。此外,ficonTEC、Suruga Seiki與東佑達、高明鐵、萬潤、惠特等廠商也在SEMICON Taiwan 2026中更新各自的CPO光耦合對位設備進度,顯 [...]
© 2026 拓墣科技 及/或 集邦科技 版權所有